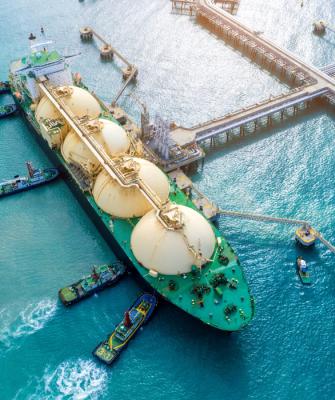
Με χαμηλά αποθέματα φυσικού αερίου και αυξημένη έκθεση στις διακυμάνσεις των διεθνών τιμών μπαίνει στον χειμώνα η Ευρώπη, με τα ανοιχτά μέτωπα σε Μέση Ανατολή και Ουκρανία να εξακολουθούν να εντείνουν την αβεβαιότητα για τη διαθεσιμότητα και το κόστος των εισαγωγών.
Η χαμηλή πληρότητα, η οποία σύμφωνα με πρόσφατη ανάλυση του Ινστιτούτου Ενεργειακής Οικονομίας και Χρηματοοικονομικής Ανάλυσης (IEEFA), ήταν στο 72,4% στις 3 Οκτωβρίου, περιορίζει τα περιθώρια ασφαλείας σε περίπτωση παρατεταμένου ψύχους ή νέων διαταραχών στον εφοδιασμό.
Ως εκ τούτου, σύμφωνα με εκτιμήσεις του IEEFA, η Ευρώπη θα χρειαστεί να περιορίσει τη χειμερινή κατανάλωση (2026-2027) κατά 7%, δηλαδή κατά περίπου 14 bcm σε σύγκριση με τον προηγούμενο χειμώνα.
Από την πλευρά του ο ENTSOG, ο Ευρωπαϊκός Σύνδεσμος Διαχειριστών Συστημάτων Μεταφοράς Φυσικού Αερίου, εκτιμά ότι σ' ένα δυσμενές σενάριο, αυτό του συνδυασμού χαμηλών θερμοκρασιών, περιορισμένης διαθεσιμότητας LNG και διακοπής των ρωσικών ροών φυσικού αερίου, οι ανάγκες περιορισμού της ζήτησης θα μπορούσαν να φτάσουν έως και το 15%.
Η κατανάλωση αυξάνεται, οι εισαγωγές δεν ακολουθούν
Ένας από τους βασικούς λόγους για την επιδείνωση της εικόνας είναι η σταδιακή αύξηση της χειμερινής κατανάλωσης, την ώρα που οι εισαγωγές φυσικού αερίου παραμένουν περίπου στα ίδια επίπεδα.
Ειδικότερα, όπως αναφέρει το IEEFA, η κατανάλωση φυσικού αερίου στην ΕΕ υποχώρησε από περίπου 222 bcm τον χειμώνα 2021–2022 σε περίπου 185 bcm το 2022–2023, καθώς οι υψηλές τιμές και τα έκτακτα μέτρα εξοικονόμησης περιόρισαν τη ζήτηση μετά τη ρωσική εισβολή στην Ουκρανία.
Μετά από μια περίοδο σχετικής σταθερότητας, η κατανάλωση ανέκαμψε και διαμορφώθηκε κοντά στα 200 bcm κατά τους δύο τελευταίους χειμώνες.
Την ίδια στιγμή, οι εισαγωγές φυσικού αερίου της ΕΕ το 2025 ήταν περίπου στα ίδια επίπεδα με το 2023. Η διαφορά μεταξύ της αυξανόμενης ζήτησης και των σχετικά σταθερών εισαγωγών καλύπτεται όλο και περισσότερο από τα αποθέματα των υπόγειων εγκαταστάσεων αποθήκευσης.
Σύμφωνα με τα στοιχεία της Eurostat, το μερίδιο των αποθεμάτων στην κάλυψη της χειμερινής κατανάλωσης αυξήθηκε από 25% την περίοδο 2021–2022 σε 30% την περίοδο 2025–2026, έχοντας φτάσει στο 33% τον χειμώνα 2024-2025.
Οι αποσύρσεις φυσικού αερίου από τις αποθήκες κατά την περίοδο 2024–2025 ήταν περίπου 50% υψηλότερες από εκείνες των δύο προηγούμενων χειμώνων.
Παράλληλα, οι θερινές εγχύσεις φυσικού αερίου στις αποθήκες μειώθηκαν κατά περίπου 30% μεταξύ 2022 και 2025. Κατά το διάστημα Απριλίου–Ιουνίου 2026, οι εγχύσεις υποχώρησαν κατά 16% σε ετήσια βάση, συμβάλλοντας στο χαμηλό επίπεδο αποθεμάτων με το οποίο η ΕΕ πλησιάζει την περίοδο αυξημένης ζήτησης.
Το LNG στο επίκεντρο της ενεργειακής ασφάλειας
Καθοριστικός παράγοντας για την επάρκεια εφοδιασμού θα είναι η δυνατότητα της Ευρώπης να εξασφαλίσει επαρκείς ποσότητες LNG από τη διεθνή αγορά.
Η ευρωπαϊκή δυναμικότητα επαναεριοποίησης, που σύμφωνα με τον ENTSOG ανέρχεται σε περίπου 145 bcm ανά χειμερινή περίοδο, επιτρέπει την υποδοχή αυξημένων φορτίων και περιορίζει εν μέρει την εξάρτηση από τις αποθήκες.
Η ύπαρξη υποδομών, ωστόσο, δεν εγγυάται από μόνη της τη διαθεσιμότητα του αερίου, δεδομένου ότι οι ευρωπαϊκές χώρες ανταγωνίζονται άλλες αγορές, κυρίως στην Ασία, για την εξασφάλιση φορτίων LNG. Βέβαια, στη συνάρτηση θα πρέπει να ληφθούν υπόψη και οι γεωπολιτικές εντάσεις, καθώς αυτές μπορούν να επηρεάσουν τόσο τις ποσότητες όσο και το κόστος μεταφοράς.
Σύμφωνα με στοιχεία της S&P Global Energy CERA, οι εισαγωγές LNG της ΕΕ κατά το διάστημα Ιανουαρίου–Σεπτεμβρίου 2026 ήταν περίπου 4% χαμηλότερες από την αντίστοιχη περίοδο του 2025. Η εξέλιξη αυτή αποκτά ιδιαίτερη σημασία σε μια χρονιά κατά την οποία τα αποθέματα ξεκινούν από χαμηλότερη βάση.
Ο ENTSOG συστήνει τη συνέχιση των εγχύσεων στις αποθήκες κατά την αρχή του χειμώνα, σε συνδυασμό με ισχυρές παραδόσεις LNG, προκειμένου να διατηρηθούν τα αποθέματα και η ευελιξία του συστήματος.
Η Κομισιόν, από την πλευρά της, επισημαίνει ότι η έκταση των εισαγωγών θα εξαρτηθεί σε μεγάλο βαθμό από τις χειμερινές θερμοκρασίες και την επίδρασή τους στην κατανάλωση.
Στα 3 δισ. το κόστος των επιπλέον εισαγωγών
Το IEEFA εκτιμά ότι η κάλυψη του ελλείμματος φυσικού αερίου μέσω πρόσθετων εισαγωγών θα κοστίσει στην ΕΕ περίπου 3 δισ. ευρώ, ποσό αυξημένο κατά 12% σε σχέση με το 2025, λόγω της ανόδου των τιμών που αποδίδεται στον πόλεμο ΗΠΑ-Ιράν.
Καθοριστική για την αγορά αποθήκευσης είναι η διαφορά θερινών και χειμερινών τιμών, καθώς παραδοσιακά, οι επιχειρήσεις αγοράζουν αέριο το καλοκαίρι, όταν είναι φθηνότερο, το αποθηκεύουν και το πωλούν τον χειμώνα, όταν οι τιμές αυξάνονται.
Όταν, όμως, η διαφορά περιορίζεται ή γίνεται αρνητική, το όφελος μειώνεται και το κόστος μίσθωσης και λειτουργίας των εγκαταστάσεων μπορεί να υπερβαίνει το δυνητικό κέρδος, αποθαρρύνοντας την έγκαιρη πλήρωση των αποθηκών.
Διαφορετική εξάρτηση από τις αποθήκες ανά χώρα
Η συνολική τεχνική δυναμικότητα αποθήκευσης φυσικού αερίου της ΕΕ ανέρχεται σε περίπου 108 bcm. Η Γερμανία συγκεντρώνει το 22% της χωρητικότητας, η Ιταλία το 18%, η Ολλανδία το 13%, η Γαλλία το 11%, η Αυστρία το 9% και η Ουγγαρία το 6%. Συνολικά, οι έξι χώρες διαθέτουν περίπου το 80% της ευρωπαϊκής χωρητικότητας.
Αντίθετα, η Ελλάδα, η Κύπρος, η Εσθονία, η Φινλανδία, η Ιρλανδία, η Λιθουανία, το Λουξεμβούργο, η Μάλτα και η Σλοβενία δεν διαθέτουν εγκαταστάσεις αποθήκευσης φυσικού αερίου.
Συνεπώς, η ασφάλεια εφοδιασμού τους εξαρτάται περισσότερο από τις εισαγωγές, τις διασυνδέσεις και τις συμφωνίες αλληλεγγύης μεταξύ κρατών-μελών.
Για τη χώρα μας, ωστόσο, η επάρκεια δεν εξαρτάται μόνο από την πληρότητα των ευρωπαϊκών αποθηκών, αλλά και από τη διαθεσιμότητα φορτίων LNG, τη λειτουργία των υποδομών εισαγωγής και μεταφοράς και την πρόσβαση σε εναλλακτικές πηγές προμήθειας.
Αξίζει να σημειωθεί ότι ορισμένες κυβερνήσεις έχουν ήδη λάβει μέτρα ενίσχυσης των αποθεμάτων. Σύμφωνα με το IEEFA, η Ολλανδία ενέκρινε τον Ιούνιο του 2026 επιδότηση έως 993 εκατ. ευρώ για την κρατική ενεργειακή εταιρεία EBN Capital, ενώ η Γερμανία έδωσε εντολή στην κρατική SEFE να προμηθευτεί και να αποθηκεύσει 8 TWh φυσικού αερίου έως τις 15 Δεκεμβρίου.
Παράλληλα, η Ισπανία αύξησε κατά περισσότερο από 25% τα αποθέματα LNG στους τερματικούς σταθμούς εισαγωγής της ενόψει του χειμώνα.
Οι επιπτώσεις δεν περιορίζονται στον προσεχή χειμώνα, καθώς τα αποθέματα την άνοιξη θα καθορίσουν τις ανάγκες προμήθειας και τις τιμές το καλοκαίρι του 2027.
Σύμφωνα με τον ENTSOG, εφόσον εξασφαλιστούν επαρκείς ποσότητες LNG, οι αποθήκες θα μπορούσαν να φτάσουν στο 90% έως το τέλος Σεπτεμβρίου 2027. Αντίθετα, με περιορισμένες παραδόσεις LNG, η πληρότητα ενδέχεται να περιοριστεί κοντά στο 65%.
Ο ENTSOG προειδοποιεί ότι η μεγάλη εξάντληση των αποθεμάτων τον χειμώνα μπορεί να δυσκολέψει την αναπλήρωσή τους το επόμενο καλοκαίρι, προκαλώντας νέες πιέσεις στην αγορά αρκετούς μήνες αργότερα.
 Ακολουθήστε το Business Daily στο Google news