

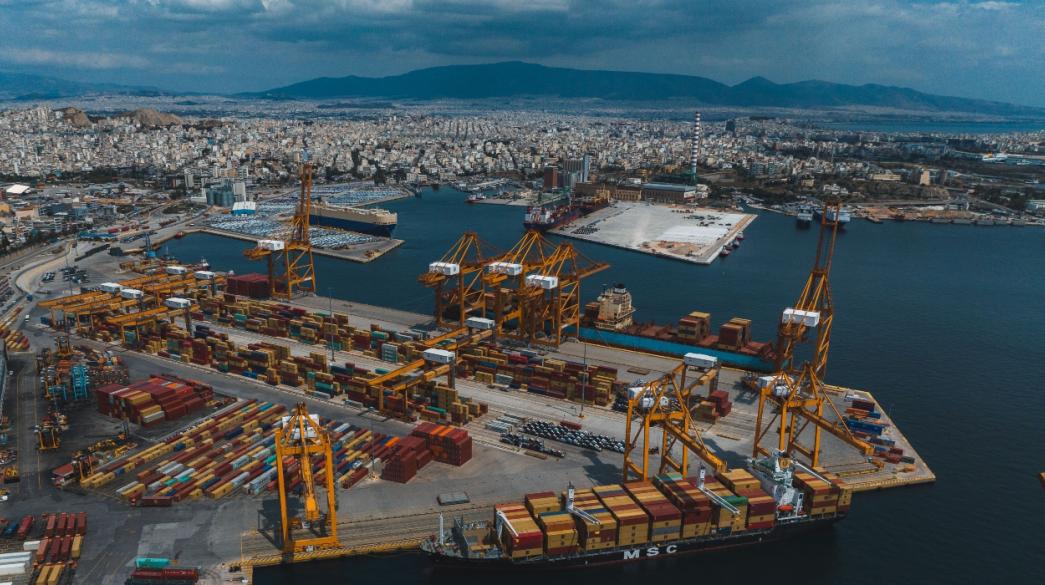
Με τιμή-στόχο τα 67 ευρώ και σύσταση «Overweight» ξεκινά η Euroxx την κάλυψη του Οργανισμού Λιμένος Πειραιώς (ΟΛΠ), εκτιμώντας ότι η μετοχή διαθέτει περιθώριο ανόδου περίπου 43% από το κλείσιμο των 46,80 ευρώ.
Στο επίκεντρο της ανάλυσης βρίσκονται το μεγάλο επενδυτικό πρόγραμμα του λιμανιού, η επέκταση στα logistics και οι προοπτικές ενίσχυσης των ταμειακών ροών και των μερισμάτων.
Η χρηματιστηριακή αναδεικνύει ως βασικό πλεονέκτημα την αποκλειστική παραχώρηση του μεγαλύτερου λιμανιού της Ελλάδας έως το 2052, η οποία προσφέρει μακροπρόθεσμη βάση για την ανάπτυξη των δραστηριοτήτων του ΟΛΠ. Παράλληλα, θεωρεί ότι η υλοποίηση του επενδυτικού προγράμματος την περίοδο 2026-2030 θα αποτελέσει βασικό καταλύτη για τη μελλοντική κερδοφορία.
Επενδύσεις και logistics
Σύμφωνα με τη Euroxx, ο ΟΛΠ προχωρά στο μεγαλύτερο πρόγραμμα επέκτασης στην ιστορία του, αξιοποιώντας τις αναπτυξιακές ευκαιρίες του λιμανιού. Ιδιαίτερη σημασία αποδίδεται στην είσοδο στις σύγχρονες αποθηκευτικές εγκαταστάσεις logistics, μια δραστηριότητα που συνδέεται άμεσα με τις λιμενικές υπηρεσίες και προσφέρει ελκυστικά περιθώρια κέρδους.
Η ολοκλήρωση των έργων αναμένεται να αποτυπωθεί εντονότερα στα αποτελέσματα από το 2029. Από εκείνο το σημείο, η χρηματιστηριακή προβλέπει σημαντική ενίσχυση των ελεύθερων ταμειακών ροών, με την απόδοσή τους ως προς τη χρηματιστηριακή αξία να φτάνει σε διψήφιο ποσοστό έως το 2031.
Με παραδοχή διανομής του 55% των κερδών, η Euroxx εκτιμά ότι η μερισματική απόδοση θα διατηρηθεί κοντά στο 4% κατά την περίοδο των επενδύσεων και θα αυξηθεί σταδιακά, με προοπτική σχεδόν διπλασιασμού της έως το 2035.
Ανάκαμψη των μεγεθών από το 2027
Για το 2026, οι αναλυτές προβλέπουν υποχώρηση των εσόδων στα 241,8 εκατ. ευρώ από 250,8 εκατ. ευρώ το 2025. Τα EBITDA εκτιμώνται στα 117,9 εκατ. ευρώ από 132,3 εκατ. ευρώ και τα καθαρά κέρδη στα 73,6 εκατ. ευρώ από 86,1 εκατ. ευρώ.
Από το 2027 αναμένεται ανάκαμψη των οικονομικών μεγεθών, με έσοδα 268,3 εκατ. ευρώ, EBITDA 135,3 εκατ. ευρώ και καθαρά κέρδη 85,7 εκατ. ευρώ. Για το 2030, η Euroxx προβλέπει έσοδα 327,1 εκατ. ευρώ, EBITDA 171,1 εκατ. ευρώ και καθαρά κέρδη 93,7 εκατ. ευρώ.
Στο σκέλος της αποτίμησης, η μετοχή διαπραγματεύεται με δείκτη επιχειρηματικής αξίας προς EBITDA 9,3 φορές, βάσει των προβλέψεων για το 2027. Αυτό αντιστοιχεί σε έκπτωση περίπου 20% έναντι συγκρίσιμων εταιρειών, που, σύμφωνα με τη χρηματιστηριακή, δημιουργεί ελκυστικό σημείο εισόδου για επενδυτές με μακροπρόθεσμο ορίζοντα.
Η τιμή στόχος των 67 ευρώ προκύπτει από συνδυασμό προεξόφλησης ταμειακών ροών και συγκριτικής αποτίμησης, με στάθμιση 80% και 20%, αντίστοιχα.
 Ακολουθήστε το Business Daily στο Google news


