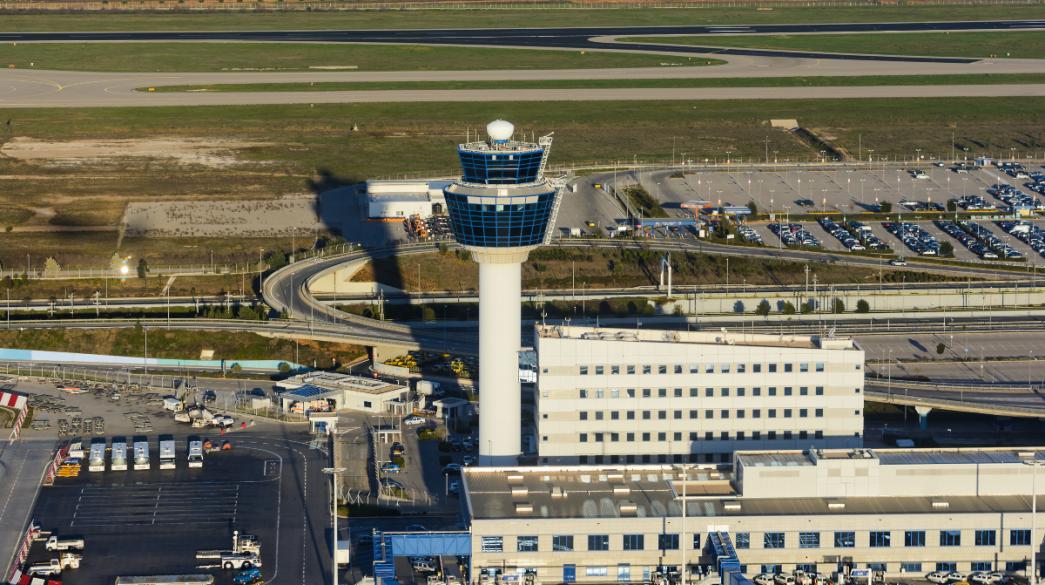
Σε υποβάθμιση της σύστασης για τη μετοχή του Διεθνούς Αερολιμένα Αθηνών (ΔΑΑ) σε «πώληση» από «ουδέτερη» προχωρά η UBS, μειώνοντας την τιμή-στόχο στα 10,30 ευρώ από 10,70 ευρώ.
Ο οίκος διακρίνει περιθώριο υποχώρησης περίπου 19%, εκτιμώντας ότι η χρηματιστηριακή άνοδος έχει απομακρυνθεί από τις βραχυπρόθεσμες προοπτικές κερδοφορίας.
Όπως επισημαίνει, ο ΔΑΑ έχει καταγράψει την καλύτερη επίδοση μεταξύ των ευρωπαϊκών αεροδρομίων από την αρχή του έτους, με άνοδο 17%. Παρότι παραμένει θετική για τις μεσομακροπρόθεσμες προοπτικές του, η UBS θεωρεί ότι η αποτίμηση αφήνει περιορισμένα περιθώρια απογοήτευσης, καθώς αυξάνονται οι κίνδυνοι για την επιβατική κίνηση και εντείνονται οι πιέσεις στο λειτουργικό κόστος.
Στο επίκεντρο βρίσκονται οι υψηλές τιμές των αεροπορικών καυσίμων, οι οποίες ενδέχεται να οδηγήσουν τις αεροπορικές εταιρείες σε περιορισμό της προσφερόμενης χωρητικότητας. Σύμφωνα με την έκθεση, τα προγράμματα πτήσεων για το αεροδρόμιο συνεχίζουν να αναθεωρούνται χαμηλότερα.
Ιδιαίτερη αναφορά γίνεται στην Aegean, που αντιπροσωπεύει περίπου το 43% της προσφερόμενης χωρητικότητας. Η UBS σημειώνει ότι η εταιρεία συγκαταλέγεται στις λιγότερο καλυμμένες ευρωπαϊκές αεροπορικές έναντι των μεταβολών στις τιμές καυσίμων, με αντιστάθμιση για το 15% των αναγκών του 2027, ενώ προβλέπει σταθερή χωρητικότητα για εκείνο το έτος.
Σε αυτό το περιβάλλον, ο οίκος αναμένει στάσιμη επιβατική κίνηση στον ΔΑΑ το 2027, έναντι αύξησης 2% που προβλέπει η συγκλίνουσα εκτίμηση της αγοράς.
Περιορισμένα περιθώρια στα τέλη, πιέσεις στο κόστος
Η ασθενέστερη κίνηση θα μπορούσε συνήθως να αντισταθμιστεί από υψηλότερα μελλοντικά αεροπορικά τέλη. Ωστόσο, η μετατόπιση επενδυτικών δαπανών και των αντίστοιχων αποσβέσεων σε μεταγενέστερο χρόνο περιορίζει, κατά την UBS, τη δυνατότητα αυξήσεων το 2027-2028.
Παράλληλα, ο στόχος για βασικά λειτουργικά έξοδα 6,4 ευρώ ανά επιβάτη το 2026 υποδηλώνει, σύμφωνα με τον οίκο, επιτάχυνση της ετήσιας αύξησής τους περίπου στο 15% κατά το δεύτερο εξάμηνο, εξαιρουμένων έκτακτων στοιχείων. Οι προβλέψεις της UBS για τα EBITDA του 2027 και του 2028 είναι χαμηλότερες κατά 4%-7% από τις εκτιμήσεις της αγοράς.
Ως προς την αποτίμηση, η μετοχή διαπραγματεύεται περίπου 11,4 φορές τα εκτιμώμενα EBITDA του 2027 σε όρους επιχειρηματικής αξίας, επίπεδο αντίστοιχο της Aena και υψηλότερο κατά 15%-30% έναντι των ADP, Flughafen Zürich και Fraport.
Η UBS θεωρεί δύσκολο να δικαιολογηθεί αυτή η αποτίμηση, δεδομένης της μεγαλύτερης εξάρτησης από τις ρυθμιζόμενες δραστηριότητες και των περιορισμένων πλέον προσδοκιών εμπορικής επέκτασης.
Στους παράγοντες που θα μπορούσαν να βελτιώσουν την εικόνα περιλαμβάνει μια εκεχειρία που θα ενίσχυε την κίνηση στη Μέση Ανατολή, η οποία αντιστοιχεί περίπου στο 7% της χωρητικότητας του αεροδρομίου.
 Ακολουθήστε το Business Daily στο Google news